Solana
| 市场 | 现价 | 涨跌 | 最优卖价 | 可成交深度 | 基差 | 级别 |
|---|---|---|---|---|---|---|
 SPYx | $714.68 | −3.27% | $0.05 | $1,080,000 | 不适用 | 第 1 级 |
 MSFTx | $491.54 | −4.43% | $0.05 | $502,750 | 不适用 | 第 2 级 |
 AAPLx | $351.32 | −0.87% | $1.81 | $352,500 | 不适用 | 第 2 级 |
 NVDAx | $142.46 | −7.80% | $0.05 | $305,340 | 不适用 | 第 1 级 |
 KALSHI | $858.42 | −1.78% | $15.31 | $215,000 | 不适用 | 第 2 级 |
 POLYMARKET | $118.39 | −1.17% | $1.19 | $211,238 | 不适用 | 第 2 级 |
| Upside 行权价 | 每股权利金 | 10 股成本 | 盈亏平衡价 | 最大损失 | 所需涨跌幅 | 可成交 | |
|---|---|---|---|---|---|---|---|
$715.91每股 11月20日周五 前买入的权利 | $3.13 | $31.30 | $719.04 | −$31.33 | +0.6% | 251 SPYx | |
$750.71每股 11月20日周五 前买入的权利 | $0.05 | $0.50 | $750.76 | −$0.50 | +5.0% | 251 SPYx |
合约可能到期作废。最大损失为权利金加费用。行权 Upside 需要支付行权价。
 Pyth
 xStocks
 Solana
 Jupiter
 PreStocks
 Surfpool
 tokens.xyz
问题所在,直白地说
代币化股票每周交易 168 小时。背后的股票只交易 32.5 小时,约占一周的 19%。在周五收盘到周一开盘之间的 75 小时里,代币订单簿很薄,股票没有价格,带杠杆的仓位可能因为一次市场永远不会确认的波动而被强平。
引擎只看标记价,并用你的保证金去守住它。
合约只看行权价和到期日,别的都不看。
交易所收盘。永续合约继续使用一个订单簿的标记价,而在接下来的 75 小时里,这是全世界唯一的价格。
10x 做多,10 个 SPYx,名义价值 $7,147,保证金 $715行权价、到期日和权利金都已固定。没有需要守住的标记价,也没有需要补充的保证金。
Upside $716,10 个 SPYx,权利金 $31.30一笔卖单砸进很薄的代币订单簿,打出一个股票从未成交过的价格。永续合约的标记价跟着走。
标记价 −11% 至 $636.06代币价格动了,合约没动。持有人在睡觉,不欠任何人任何东西。
仓位不变保证金低于维持水平,引擎在插针处平仓。市场永远不会确认这个价格。
保证金 $715 归零,仓位已平最大损失仍是权利金。无论订单簿怎么动,最坏情况在周五就已写明。
最大损失 −$31.30导致永续合约被强平的那次波动在开盘时反转。本可以赚钱的仓位已经没了。
开盘于 $757.56买方可以现在行权,也可以持有到周五。行权就是支付行权价并收到代币。
10 个 SPYx 的内在价值 $416.51全部保证金,被一次市场从未确认的波动拿走,而标的的市场当时是休市的。
无论涨、跌还是持平,这个周末最多花多少钱,在点击之前就已知道。这就是整个产品。
所有能安全托管的代币化股票都会上市。我们的资金在哪里报价是一条公开规则,而不是承诺;一个市场靠成交升级,而不是靠申请。
金库为每个到期日双边报价,覆盖三种规模。
金库报最近的到期日,并在下一个到期日临近时提前创建。
有人报价即可交易;金库在此不投入资金。
一周中其余的时间,代币是英伟达在全世界唯一的价格。永续合约在这些时段用你的保证金守住一个标记价。行权价固定的合约,没有什么需要守住。
代币每周 168 小时,股票 32.5 小时(五个交易日,每天 6.5 小时),周五收盘到周一开盘 75 小时。NYSE 假日会让 32.5 更少。
代币化股票的永续合约成交 $376.3B,现货 $7.5B(CoinGecko,2026 年 9 月)。需求在于杠杆。
你可以在这里做什么
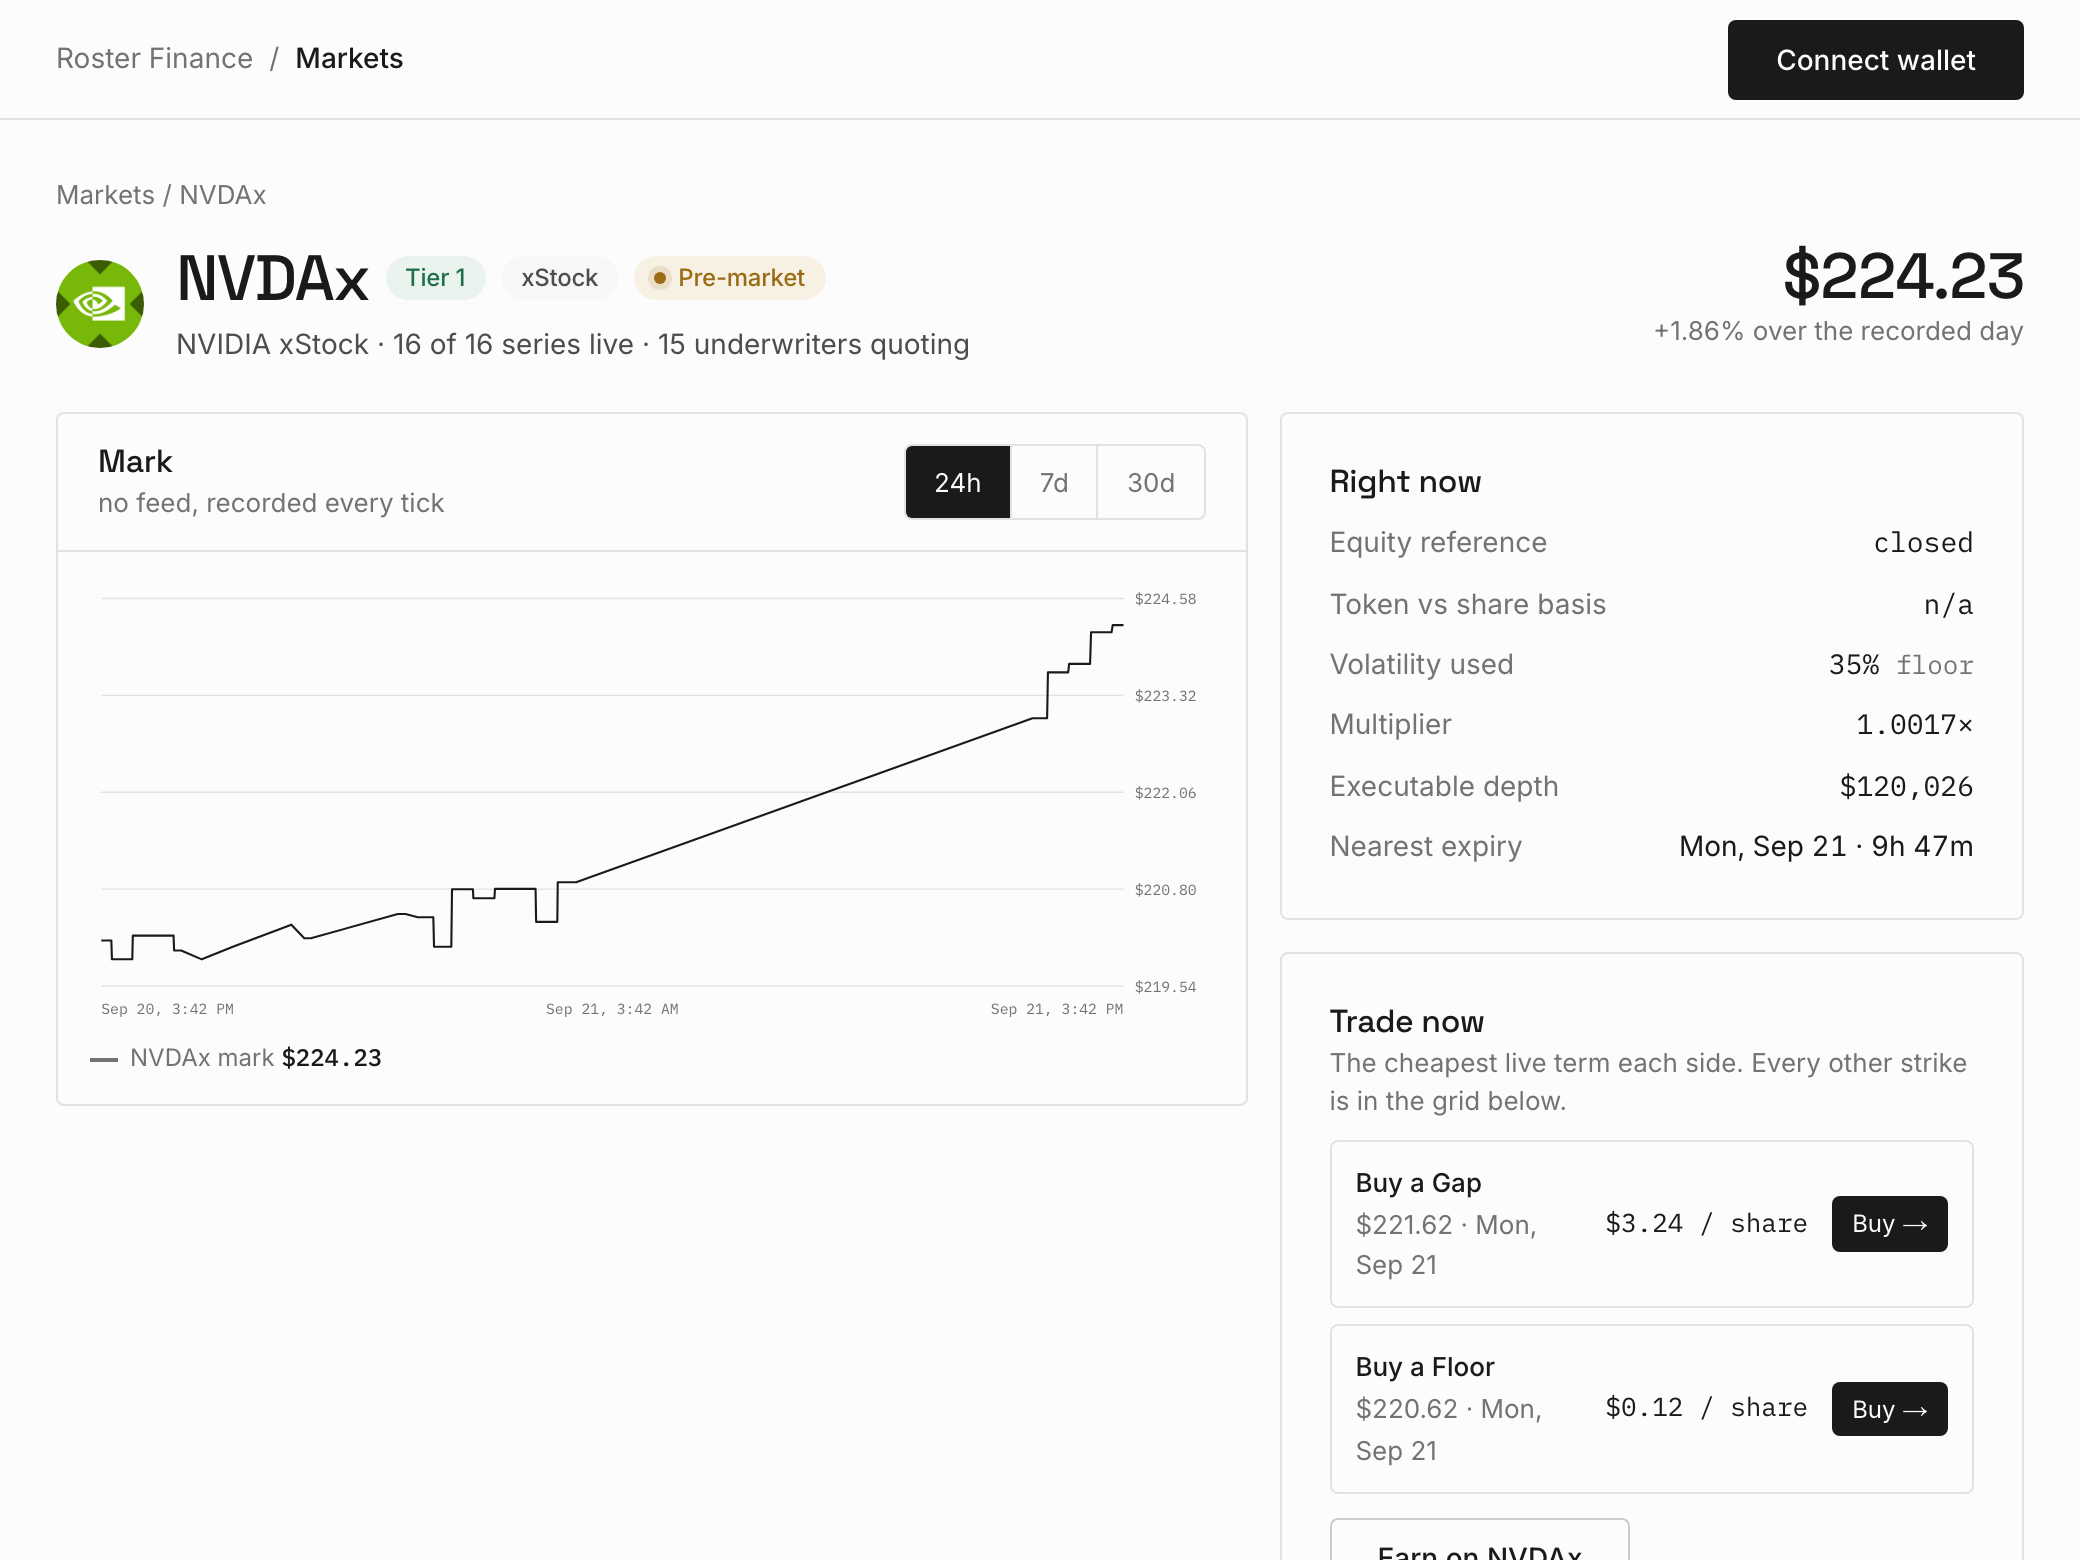
来自实时报价程序、最近到期日的真实数字。拖动预期价格,看利润随之变化,而最大损失始终不变。
支付 $31.30,获得在周五前以 $715.91 买入 10 个 SPYx 的权利。
如果开盘价是 $743,你赚 $239.61。如果价格没到,你损失的只有 $31.30。
我们提供什么
底层是代币化股票和 IPO 前代币上的全额抵押合约,以代币实物交割。按钮上只有一个好处:点击之前就已定价、已注资。
每个页面只做一件事。买方先理解这笔交易,再理解工具:成本、盈亏平衡价和最坏情况都在连接钱包之前摆在眼前。买入之后,下一步会发生什么一目了然。
永续合约会在插针时拿走你的仓位。Roster 把损失封顶在权利金,并以代币本身交割到你的钱包。如今在 Solana 上给股票加杠杆只有两条路:永续合约或借贷循环,两者都会强平;上市期权能封顶损失,却在周五收盘。Roster 是第四列。
| 永续合约 Hyperliquid、中心化交易所股票永续、Wasabi | 借贷循环 Kamino、Loopscale | 上市期权 CBOE | Roster Finance 全额抵押,运行在 Solana 上 | |
|---|---|---|---|---|
| 最大损失 | 无上限,会被强平 | 抵押品被强平 | 权利金 | 权利金 |
| 覆盖范围 | 几十个合成标的 | 借贷市场的抵押品清单 | 所有美国上市股票 | 14 个已上市市场,其中 3 个由金库报价 |
| 资金费或利息 | 有 | 有 | 无 | 无 |
| 周六开放 | 是,合成标记价 | 是 | 否 | 是 |
| 交割到你的钱包 | 否 | 否 | 否 | 是,代币本身 |
| 交割无需预言机 | 否,预言机标记价会平掉你 | 否,预言机标记价会平掉你 | 股票期权是 | 是,行权不读取任何价格 |
| 可能强平你 | 是 | 是 | 否 | 否 |
横轴是周六是否开放,纵轴是最坏情况是否可知。每个现有方案都处在牺牲其中一项的角落。阴影象限是有限损失与周末交易交汇之处。那就是第四列,画了出来。
可执行保护的证明
实时承保名册:三种规模的报价、附账户的 USDC 和 SPYx 储备、容量以及行权记录。一个公开其承诺是否有资金支撑的交易场所,就是一个准备好被检查的交易场所。
| 数量 | 每股 | 成本 | 参与成交的做市方 |
|---|---|---|---|
| 10 SPYx | $3.13 | $31.30 | 1 |
| 50 SPYx | $3.13 | $156.52 | 1 |
| 200 SPYx | $3.13 | $626.07 | 1 |
| 做市方 | USDC | SPYx | 账户 |
|---|---|---|---|
| Roster treasury | $347,500 | 1,005 | AuLv…7EqD |
| 日期 | 事件 | 数量 | 签名 |
|---|---|---|---|
| 此网络上尚无行权。 | |||
我们预料到的质疑,在被提出之前先作答。我们从不声称发明了某种衍生品。
从机制上说,这些是全额抵押的美式期权,文档里也这样写。我们出售的是一个好处:杠杆或退出,最坏情况事先可知,在你点击之前就已定价、已注资。没有行权价链,没有希腊字母,只有一个标的。
PreStocks 代币在公司上市之前就在链上交易,几个月来要么高于、要么低于发行方标价,没有任何成交价可以锚定。在某个日期拿到一个有资金保障的价格,是知道自己能拿到多少的唯一方式。
- ✓按代币实际成交价定价,绝不按标价
- ✓每张交易单同时列出两个价格并注明价差
- ✓到期前随时可行权
- ✓铸币转账费以数字写明
- ✓不含所有权、投票权或分红权
- ✓买入之前 USDC 已锁定
- ✓到期日前随时按行权价卖出
- ✓以代币本身交割,无需预言机
- ✓费用额外支付,卖方按足额到账
- ✓交易单上附发行方的 IPO 与交易条款
- ✓八个代币,来自发行方 API,实时更新
- ✓双向显示隐含估值
- ✓近期波动率实测而非假设
- ✓托管验证通过后逐级上市
- ✓有偿承担风险,如实披露,绝非固定收益
本页每个数字都有日期和来源。如果某个来源的观点针对的是另一种资产,我们会写明。
2026 年 9 月